টিআইএন সনদ বাতিল করবেন যেভাবে, জেনে নিন নিয়ম
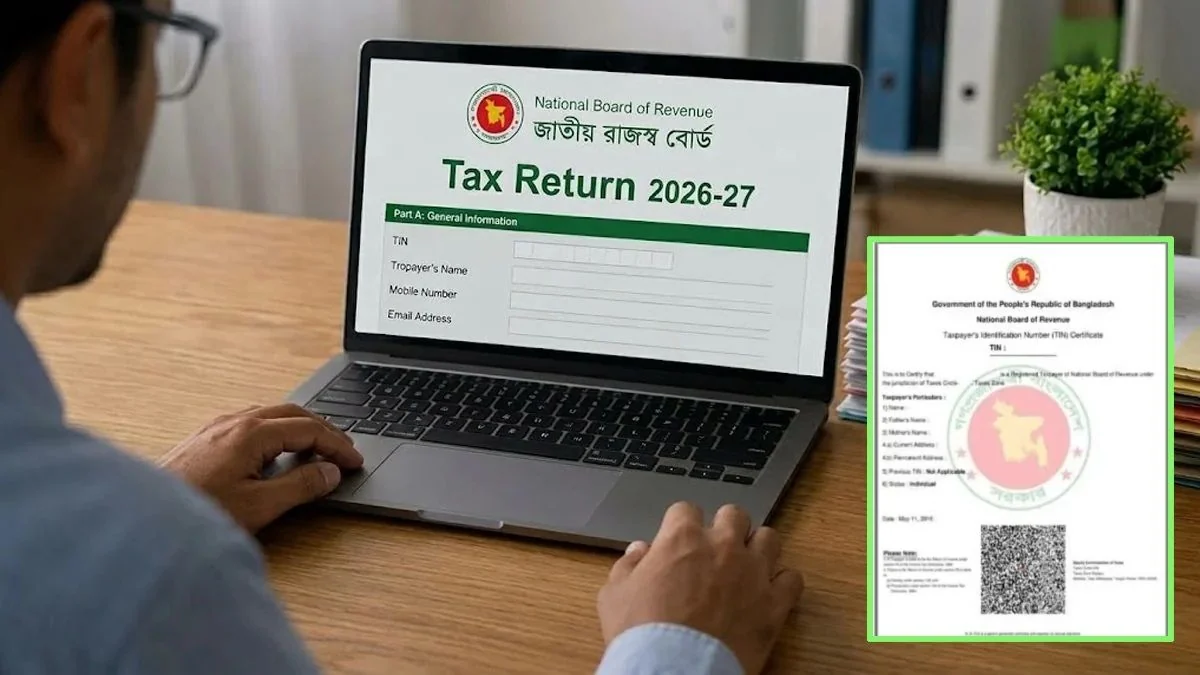
বিভিন্ন প্রয়োজনে ট্যাক্সপেয়ার আইডেন্টিফিকেশন নম্বর (টিআইএন) বা ই-টিআইএন সনদ নিবন্ধন করলেও পরবর্তী সময়ে অনেকেরই আর এটি ব্যবহারের প্রয়োজন হয় না। কিন্তু টিআইএন সক্রিয় থাকায় আয়কর রিটার্ন দাখিলসহ বিভিন্ন কর-সংক্রান্ত বাধ্যবাধকতা নিয়ে দুশ্চিন্তায় পড়তে হয় তাঁদের।
নির্ধারিত সময়ে আয়কর রিটার্ন দাখিল না করলে আইনগত জটিলতায় পড়ার আশঙ্কাও থাকে। তবে নির্দিষ্ট কিছু শর্ত পূরণ সাপেক্ষে জাতীয় রাজস্ব বোর্ডের (এনবিআর) কাছে টিআইএন বাতিলের আবেদন করার সুযোগ রয়েছে। প্রশ্ন হলো, কোন পরিস্থিতিতে টিআইএন বাতিল করা যায় এবং এ জন্য কীভাবে আবেদন করতে হবে?
ট্যাক্সপেয়ার আইডেন্টিফিকেশন নম্বর বা টিআইএন হলো করদাতার পরিচয় শনাক্তের জন্য নির্ধারিত একটি স্বতন্ত্র নম্বর। ব্যক্তি ও প্রতিষ্ঠানের আয়কর-সংক্রান্ত বিভিন্ন কার্যক্রমে এই নম্বর ব্যবহার করা হয়। আয়কর নথি সংরক্ষণ, রিটার্ন দাখিলসহ বিভিন্ন আর্থিক ও দাপ্তরিক কাজে টিআইএন প্রয়োজন হয়।
ব্যাংক অ্যাকাউন্ট খোলা, ভিসার আবেদন, ব্যবসা পরিচালনা কিংবা অন্যান্য দাপ্তরিক প্রয়োজনে অনেকেই টিআইএন নিবন্ধন করেন। কিন্তু পরবর্তী সময়ে এসব প্রয়োজনে আর টিআইএন ব্যবহারের প্রয়োজন না হলেও সনদটি সক্রিয় থেকে যায়। ফলে কর-সংক্রান্ত দায়িত্ব পালন করতে হবে কি না, তা নিয়ে তৈরি হয় অনিশ্চয়তা।
তবে টিআইএন থাকলেই প্রত্যেক করদাতাকে কর দিতে হয়, বিষয়টি এমন নয়। আয়, সম্পদ ও প্রচলিত আইন অনুযায়ী করদাতার দায়িত্ব নির্ধারিত হয়। তাই টিআইএন আর প্রয়োজন নেই মনে করে রিটার্ন দাখিল বন্ধ না করে আগে নিজের আইনগত অবস্থান সম্পর্কে নিশ্চিত হওয়া জরুরি।
যেসব কারণে টিআইএন বাতিলের আবেদন করা যায়
নির্দিষ্ট পরিস্থিতিতে আইনগত শর্ত পূরণ সাপেক্ষে টিআইএন বাতিলের আবেদন করা যেতে পারে। যেমন—
১. ব্যবসা বা প্রতিষ্ঠান বন্ধ হয়ে গেলে: কোনো ব্যক্তি বা প্রতিষ্ঠান স্থায়ীভাবে ব্যবসা বন্ধ করে দিলে এবং সংশ্লিষ্ট টিআইএন আর প্রয়োজন না হলে বাতিলের আবেদন করা যেতে পারে।
২. একাধিক টিআইএন নিবন্ধন হলে: ভুলবশত একই ব্যক্তি বা প্রতিষ্ঠানের নামে একাধিক টিআইএন তৈরি হলে প্রয়োজনীয় নম্বরটি রেখে অতিরিক্ত টিআইএন বাতিলের আবেদন করা যায়।
৩. টিআইএন ব্যবহারের প্রয়োজন শেষ হলে: নির্দিষ্ট কোনো কাজের জন্য টিআইএন নিবন্ধন করার পর সেটির আর প্রয়োজন না থাকলে এবং আইনগত শর্ত পূরণ হলে বাতিলের আবেদন বিবেচনা করা হতে পারে।
৪. করযোগ্য আয় না থাকলে: কোনো ব্যক্তির আয় করযোগ্য সীমার নিচে নেমে গেলে নির্দিষ্ট শর্তে টিআইএন বাতিলের সুযোগ থাকতে পারে। তবে শুধু আয় কমে যাওয়া বা করযোগ্য আয় না থাকলেই স্বয়ংক্রিয়ভাবে টিআইএন বাতিল হয় না।
৫. দীর্ঘদিন বিদেশে অবস্থান করলে: কোনো বাংলাদেশি নাগরিক দীর্ঘ সময় বিদেশে অবস্থান করলে, দেশে করযোগ্য আয় না থাকলে এবং টিআইএন রাখার আইনগত প্রয়োজন না থাকলে তাঁর আবেদন বিবেচিত হতে পারে।
৬. করদাতার মৃত্যু হলে: কোনো টিআইএনধারীর মৃত্যু হলে তাঁর টিআইএন বাতিলের প্রয়োজন হতে পারে। এ ক্ষেত্রে উত্তরাধিকারীদের প্রয়োজনীয় কাগজপত্রসহ সংশ্লিষ্ট কর কর্তৃপক্ষের কাছে আবেদন করতে হয়। তবে মৃত ব্যক্তির নামে কোনো ব্যবসা বা আর্থিক কার্যক্রম চলমান থাকলে আগে সংশ্লিষ্ট কর ও আইনগত বিষয়গুলো নিষ্পত্তি করা জরুরি।
যেভাবে টিআইএন বাতিলের আবেদন করবেন
টিআইএন বাতিলের জন্য জাতীয় রাজস্ব বোর্ডের নির্ধারিত প্রক্রিয়া অনুসরণ করতে হয়। আবেদনপদ্ধতি ও প্রয়োজনীয় কাগজপত্র করদাতার ব্যক্তিগত পরিস্থিতি এবং বাতিলের কারণ অনুযায়ী ভিন্ন হতে পারে।
অনলাইনে আবেদন
প্রথমে জাতীয় রাজস্ব বোর্ডের (এনবিআর) ওয়েবসাইটে গিয়ে টিআইএন-সংক্রান্ত অনলাইন সেবার মাধ্যমে বাতিলের আবেদন করার বর্তমান সুযোগ ও নিয়ম যাচাই করতে হবে।
অনলাইনে আবেদনের সুবিধা থাকলে সংশ্লিষ্ট অ্যাকাউন্টে প্রবেশ করে নির্ধারিত নির্দেশনা অনুসরণ করতে হবে। আবেদনে সাধারণত টিআইএন নম্বর, ব্যক্তিগত বা প্রতিষ্ঠানের পরিচিতি, বর্তমান অবস্থা এবং বাতিলের কারণ উল্লেখ করতে হয়। পাশাপাশি প্রয়োজন অনুযায়ী সমর্থনকারী কাগজপত্র জমা দিতে হতে পারে।
আবেদন জমা দেওয়ার পর সংশ্লিষ্ট কর কর্তৃপক্ষ তা যাচাই-বাছাই করবে। প্রয়োজন হলে অতিরিক্ত তথ্য বা নথিও চাওয়া হতে পারে। সংশ্লিষ্ট কর্তৃপক্ষের অনুমোদন না পাওয়া পর্যন্ত টিআইএন বাতিল হয়েছে বলে ধরে নেওয়া যাবে না।
সরাসরি আবেদন
অনলাইনে আবেদন করার সুযোগ না থাকলে সংশ্লিষ্ট কর সার্কেল বা কর কর্তৃপক্ষের কার্যালয়ে যোগাযোগ করে আবেদনপদ্ধতি জেনে নেওয়া যেতে পারে।
পরিস্থিতি অনুযায়ী আবেদনের সঙ্গে যেসব কাগজপত্র প্রয়োজন হতে পারে, সেগুলো হলো—
- টিআইএন সনদ বা টিআইএন নম্বরের প্রমাণ;
- জাতীয় পরিচয়পত্রের অনুলিপি;
- ব্যবসা বা প্রতিষ্ঠান বন্ধের প্রমাণপত্র (প্রযোজ্য ক্ষেত্রে);
- টিআইএন বাতিলের কারণের সমর্থনে প্রয়োজনীয় নথি;
- সংশ্লিষ্ট কর কর্তৃপক্ষের চাহিদা অনুযায়ী আয়কর রিটার্ন দাখিলের প্রমাণপত্র।
কিছু ক্ষেত্রে আগের অর্থবছরগুলোর আয়কর রিটার্ন দাখিলের তথ্য বা প্রমাণও চাওয়া হতে পারে। তবে সবার জন্য একই সংখ্যক বছরের শূন্য রিটার্ন জমা দেওয়া বাধ্যতামূলক—এমন কোনো সাধারণ নিয়ম ধরে নেওয়া ঠিক নয়।
তাই টিআইএন বাতিলের আবেদন করার আগে সংশ্লিষ্ট কর সার্কেলের সঙ্গে যোগাযোগ করে নিজের পরিস্থিতি অনুযায়ী প্রয়োজনীয় কাগজপত্র ও কর-সংক্রান্ত দায়বদ্ধতা সম্পর্কে নিশ্চিত হওয়া উচিত।
Touch Bangladesh - টাচ বাংলাদেশ - স্পর্শে বাংলাদেশ একটি অনলাইন নিউজ পোর্টাল। রাষ্ট্রের কল্যাণে রাষ্ট্রীয়বাদীদের দ্বারা পরিচালিত। © স্বত্ব Touch Bangladesh - টাচ বাংলাদেশ - স্পর্শে বাংলাদেশ । সিইও, প্রতিষ্ঠাতা: স্পীন ডক্টর ক্লিন্টন হাওলাদার পাভেল : ঠিকানা: Clinton Hawlader Pavel 3086 woods way San Jose, CA-95148 ফোন: +1 (408) 512-9289
 প্রিন্ট করুন
 সেভ করুন